Domain bank-vertrieb.de kaufen?
Wir ziehen mit dem Projekt
bank-vertrieb.de um.
Sind Sie am Kauf der Domain
bank-vertrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-vertrieb.de kaufen?
Ist das Geld auf der Bank mein Eigentum?
Ist das Geld auf der Bank mein Eigentum? Diese Frage ist nicht ganz einfach zu beantworten, da es sich bei Geld auf der Bank um eine Art von Guthaben handelt, das der Bank anvertraut wurde. Rechtlich gesehen gehört das Geld also der Bank, aber sie verpflichtet sich, es dem Kontoinhaber auf Verlangen auszuzahlen. Man könnte also sagen, dass das Geld auf der Bank zwar nicht direkt mein Eigentum ist, ich aber ein Anrecht darauf habe, es jederzeit abzuheben. Letztendlich hängt es von den jeweiligen Gesetzen und den Bedingungen des Bankkontos ab, ob man das Geld als sein Eigentum betrachten kann. **
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **

Ähnliche Suchbegriffe für Eigentum-Zins-und-Geld
Top-Angebote
Produkte zum Begriff Eigentum-Zins-und-Geld:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
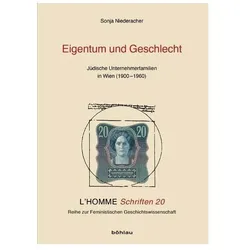
Eigentum und Geschlecht, Fachbücher von Sonja NiederacherDas Fachbuch "Eigentum und Geschlecht" von Sonja Niederacher bietet eine tiefgehende Analyse der Vermögensverhältnisse von Männern und Frauen aus jüdischen Mittelschichtsfamilien in Wien. Die Studie beleuchtet, wie Erbschaft, Heirat und unternehmerisches Handeln den Vermögensaufbau beeinflussten und zeigt auf, dass das Geschlecht nicht nur die Höhe des Vermögens, sondern auch dessen Zusammensetzung massgeblich prägte. Während Männer tendenziell mehr in Wertpapiere investierten, besassen Frauen häufig Immobilien. Darüber hinaus werden die Auswirkungen der nationalsozialistischen Verfolgung auf das Eigentum sowie die Restitutions- und Entschädigungsmassnahmen in der frühen Zweiten Republik thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit der Geschichte von Eigentum und Geschlecht auseinandersetzen möchten.51,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
Was ist ein Zins und Tilgungsplan?
Ein Zins- und Tilgungsplan ist ein Finanzierungsinstrument, das die Rückzahlung eines Darlehens über einen bestimmten Zeitraum regelt. Er zeigt auf, wie sich die monatlichen Raten zusammensetzen, indem er die Tilgung des Darlehens und die Zinsen, die auf den ausstehenden Betrag berechnet werden, berücksichtigt. Der Plan gibt Auskunft darüber, wie sich die Restschuld des Darlehens im Laufe der Zeit verringert und wie viel Zinsen insgesamt gezahlt werden müssen. Er ist ein wichtiges Instrument, um die finanzielle Belastung eines Darlehens zu verstehen und die Rückzahlung effizient zu planen. Letztendlich hilft ein Zins- und Tilgungsplan dabei, die Gesamtkosten eines Darlehens zu überblicken und die finanzielle Situation langfristig zu planen. **
Wie berechne ich Zins und Zinseszins?
Um den Zins zu berechnen, multipliziert man den angelegten Betrag mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zins = angelegter Betrag * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man den Zins zum angelegten Betrag und berechnet dann den Zins für die nächste Periode. Diesen Vorgang wiederholt man für jede Periode. Der Zinseszins-Effekt sorgt dafür, dass das Kapital schneller wächst, da der Zins nicht nur auf den ursprünglichen Betrag, sondern auch auf die bereits angefallenen Zinsen berechnet wird. Es ist wichtig, den Zins und Zinseszins bei langfristigen Geldanlagen zu berücksichtigen, um das Wachstum des Kapitals genau zu planen. **
Top-Angebote
Produkte zum Begriff Eigentum-Zins-und-Geld:
-
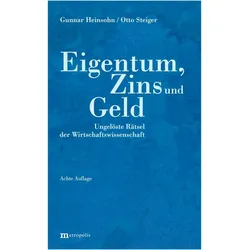
Eigentum, Zins und Geld, Fachbücher von Gunnar Heinsohn, Otto Steiger"Eigentum, Zins und Geld" ist ein wegweisendes Fachbuch, das die Grundlagen der Wirtschaftswissenschaft neu interpretiert. Die Autoren Gunnar Heinsohn und Otto Steiger stellen die gängige Lehrmeinung in Frage und argumentieren, dass nicht der Tausch, sondern das Eigentum der Ursprung allen Wirtschaftens ist. Sie zeigen auf, dass Zins und Geld als direkte Abkömmlinge des Eigentums zu verstehen sind. Durch diese Perspektivänderung wird ein Paradigmenwechsel in der Wirtschaftstheorie und -politik angestossen. Das Buch bietet eine fundierte theoretische Grundlage und erklärt, wie unsere Wirtschaft tatsächlich funktioniert. Es richtet sich an Studierende, Fachleute und alle, die sich für die tiefere Bedeutung von Eigentum und Geld in der Ökonomie interessieren.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Geld auf der Bank mein Eigentum?
Ist das Geld auf der Bank mein Eigentum? Diese Frage ist nicht ganz einfach zu beantworten, da es sich bei Geld auf der Bank um eine Art von Guthaben handelt, das der Bank anvertraut wurde. Rechtlich gesehen gehört das Geld also der Bank, aber sie verpflichtet sich, es dem Kontoinhaber auf Verlangen auszuzahlen. Man könnte also sagen, dass das Geld auf der Bank zwar nicht direkt mein Eigentum ist, ich aber ein Anrecht darauf habe, es jederzeit abzuheben. Letztendlich hängt es von den jeweiligen Gesetzen und den Bedingungen des Bankkontos ab, ob man das Geld als sein Eigentum betrachten kann. **
-
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
Ähnliche Suchbegriffe für Eigentum-Zins-und-Geld
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigentum und Geschlecht, Fachbücher von Sonja NiederacherDas Fachbuch "Eigentum und Geschlecht" von Sonja Niederacher bietet eine tiefgehende Analyse der Vermögensverhältnisse von Männern und Frauen aus jüdischen Mittelschichtsfamilien in Wien. Die Studie beleuchtet, wie Erbschaft, Heirat und unternehmerisches Handeln den Vermögensaufbau beeinflussten und zeigt auf, dass das Geschlecht nicht nur die Höhe des Vermögens, sondern auch dessen Zusammensetzung massgeblich prägte. Während Männer tendenziell mehr in Wertpapiere investierten, besassen Frauen häufig Immobilien. Darüber hinaus werden die Auswirkungen der nationalsozialistischen Verfolgung auf das Eigentum sowie die Restitutions- und Entschädigungsmassnahmen in der frühen Zweiten Republik thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit der Geschichte von Eigentum und Geschlecht auseinandersetzen möchten.51,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mensch und Eigentum, Fachbücher von Barnabás LenkovicsDurch die politische Wende in Ungarn in den Jahren 1989 und 1990 und durch die parallel dazu stattfindende Veränderung im Eigentumsrechtssystem verloren 600.000 (sechshunderttausend) Menschen ihre Arbeit und den Lebensunterhalt. Dieses Buch soll ein Denkmal für die Generationen sein, die diesen historischen, gesellschaftlichen Experimenten zum Opfer gefallen sind. Und gleichzeitig soll es den zukünftigen Generationen eine Richtung weisen, wie es im Nationalen Glaubensbekenntnis unseres Grundgesetzes heisst: "Wir vertrauen auf die gemeinsam gestaltete Zukunft, die Berufung der jungen Generationen. Wir glauben daran, dass unsere Kinder und Enkel mit ihrer Begabung, Ausdauer und Seelenstärke Ungarn wieder gross machen werden.".29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigentum und Natur, Fachbücher von Romy KlimkeIn einer Zeit globaler ökologischer Krisen offenbart sich die Ambivalenz des Eigentums. In seiner klassisch-libertären Einkleidung ist das Eigentumsrecht ein wesentlicher Grund für Klimawandel, Artensterben und Umweltverschmutzung. Denkt man seine Voraussetzungen hingegen neu, kann das Eigentum ein Schlüssel zur Lösung der ökologischen Krisen sein. Was man sich aneignet, wie man damit umgeht und auf welche Weise man sich des Eigentums wieder entledigt, hat stets Auswirkungen auf die Natur. Romy Klimke zeigt Wege auf, wie Eigentum im Einklang mit den Bedingungen sozioökologischer Transformation neu konzipiert werden kann. Massgeblich sind drei Grundfragen: Was kann man sich aneignen? Wer kann und wer sollte Eigentum innehaben? Und wie ist die Eigentumsbeziehung ausgestaltet? Die Autorin verfolgt einen interdisziplinären Ansatz, welcher die rechtswissenschaftliche Untersuchung mit anderen sogenannten Eigentumswissenschaften, wie der Geschichts- und Wirtschaftswissenschaft sowie der Ökologie verknüpft. Dadurch gelangt sie zu auch jenseits der Rechtswissenschaft anschlussfähigen Ergebnissen.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Was ist ein Zins und Tilgungsplan?
Ein Zins- und Tilgungsplan ist ein Finanzierungsinstrument, das die Rückzahlung eines Darlehens über einen bestimmten Zeitraum regelt. Er zeigt auf, wie sich die monatlichen Raten zusammensetzen, indem er die Tilgung des Darlehens und die Zinsen, die auf den ausstehenden Betrag berechnet werden, berücksichtigt. Der Plan gibt Auskunft darüber, wie sich die Restschuld des Darlehens im Laufe der Zeit verringert und wie viel Zinsen insgesamt gezahlt werden müssen. Er ist ein wichtiges Instrument, um die finanzielle Belastung eines Darlehens zu verstehen und die Rückzahlung effizient zu planen. Letztendlich hilft ein Zins- und Tilgungsplan dabei, die Gesamtkosten eines Darlehens zu überblicken und die finanzielle Situation langfristig zu planen. **
-
Wie berechne ich Zins und Zinseszins?
Um den Zins zu berechnen, multipliziert man den angelegten Betrag mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zins = angelegter Betrag * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man den Zins zum angelegten Betrag und berechnet dann den Zins für die nächste Periode. Diesen Vorgang wiederholt man für jede Periode. Der Zinseszins-Effekt sorgt dafür, dass das Kapital schneller wächst, da der Zins nicht nur auf den ursprünglichen Betrag, sondern auch auf die bereits angefallenen Zinsen berechnet wird. Es ist wichtig, den Zins und Zinseszins bei langfristigen Geldanlagen zu berücksichtigen, um das Wachstum des Kapitals genau zu planen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.